Domain kredit-für-jedermann.de kaufen?
Wir ziehen mit dem Projekt
kredit-für-jedermann.de um.
Sind Sie am Kauf der Domain
kredit-für-jedermann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-für-jedermann.de kaufen?
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Genutzt
Top-Angebote
Produkte zum Begriff Genutzt:
-
Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?, Fachbücher von Alex HammerschmidtDas Fachbuch "Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?" bietet eine umfassende Analyse der Rolle von ETFs in der Rentenplanung. Verfasst von Alex Hammerschmidt untersucht die Bachelorarbeit die Eignung von ETFs als Anlageinstrument für die Altersvorsorge. Zunächst wird das aktuelle Rentensystem in Deutschland kritisch beleuchtet, gefolgt von einer detaillierten Abgrenzung zwischen passiven und aktiven Anlagestrategien. Die Funktionsweise von ETFs wird erläutert, und es werden wichtige Aspekte für Anleger vor einer Investition in ETFs behandelt. Zudem werden verschiedene Anlagestrategien vorgestellt und deren historische Renditen und Performances miteinander verglichen. Dieses Buch richtet sich an alle, die sich für moderne Anlagemöglichkeiten im Kontext der Ruhestandsplanung interessieren und fundierte Entscheidungen treffen möchten.48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Delock Träger für Speicherlaufwerk Caddy 2,5" / 3,5" gemeinsam genutzt 6,4 cm/8,9 cm HDD (47200)Produktbeschreibung: Delock - Träger für Speicherlaufwerk (Caddy), Gerätetyp: Träger für Speicherlaufwerk (Caddy), Erweiterungseinschübe: 2 x intern - 5,25" Slim Line (13,3 cm Slim Line), Kompatibles Schaltfeld: 1 5,25" Slim Line (13,3 cm Slim Line), Kompatibilität mit Festplattenlaufwerk-Formfaktor: 2,5" / 3,5" gemeinsam genutzt (6,4 cm/8,9 cm gemeinsam genutzt)29,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intel Träger für Speicherlaufwerk (Caddy) - 2,5" / 3,5" gemeinsam genutzt (6,4 cm/8,9, SSD + Festplatte ZubehörDer Träger für Speicherlaufwerk (Caddy) von Intel ist eine vielseitige Lösung zur Unterstützung von 2,5" und 3,5" Festplattenlaufwerken. Dieses Produkt ermöglicht eine einfache Integration und den Austausch von Speicherlaufwerken in kompatiblen Systemen. Der Caddy ist so konzipiert, dass er Hot-Swap-fähig ist, was bedeutet, dass Benutzer Laufwerke ohne das Herunterfahren des Systems wechseln können. Dies erhöht die Flexibilität und Effizienz bei der Verwaltung von Speicherressourcen. Der Träger ist mit einer Vielzahl von Systemen kompatibel und bietet eine robuste Konstruktion, die für eine zuverlässige Leistung sorgt. Die Installation erfolgt werkzeuglos, was die Handhabung weiter vereinfacht. Der Caddy wird mit den notwendigen Schrauben geliefert, um eine sichere Befestigung der Laufwerke zu gewährleisten. - Hot-Swap-fähig für einfachen Laufwerkwechsel ohne Systemausfall - Kompatibel mit 2,5" und 3,5" Festplattenlaufwerken - Werkzeuglose Installation für einfache Handhabung - Robuste Konstruktion für zuverlässige Leistung.28,22 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
ASUS N4500/8 GB/256 SSD/15,6 FHD-Touchscreen/gemeinsam genutzt/Freedos (256 GB, M.2), SSDDer ASUS ExpertCenter E1 AiO E1600WKAT-BMR300M ist ein leistungsstarker All-in-One-PC, der mit einem 15,6 Zoll grossen Full HD-Touchscreen ausgestattet ist. Mit einer Auflösung von 1920 x 1080 Pixeln bietet er eine klare und lebendige Darstellung von Inhalten. Angetrieben von einem Intel Celeron N-Prozessor mit einer Taktfrequenz von 1,1 GHz und 8 GB DDR4-SDRAM gewährleistet dieser PC eine flüssige Leistung für alltägliche Anwendungen. Die integrierte 256 GB SSD sorgt für schnelle Boot- und Ladezeiten, während die Intel UHD Graphics für eine ansprechende Grafikdarstellung sorgt. Mit einer Vielzahl von Anschlüssen, darunter USB und HDMI, ist der ExpertCenter E1 vielseitig einsetzbar und eignet sich ideal für den Einsatz im Büro oder zu Hause. Die integrierte Kamera und die Lautsprecher runden das Paket ab und machen ihn zu einer praktischen Lösung für Videokonferenzen und Multimedia-Anwendungen. - Full HD Touchscreen für interaktive Nutzung - Schnelle SSD mit 256 GB für hohe Leistung - Intel Celeron N-Prozessor für effiziente Verarbeitung - Vielseitige Anschlussmöglichkeiten für externe Geräte.643,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie kann Vermögensverwertung zur Tilgung von Schulden oder zur Finanzierung von Investitionen genutzt werden?
Vermögensverwertung bedeutet, Vermögensgegenstände wie Immobilien oder Wertpapiere zu verkaufen, um Geld zu erhalten. Dieses Geld kann dann genutzt werden, um Schulden zu tilgen oder neue Investitionen zu finanzieren. Durch die Verwertung von Vermögen kann man also seine finanzielle Situation verbessern und seine Ziele erreichen. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **

Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Top-Angebote
Produkte zum Begriff Genutzt:
-
Die neuen Zwangsvollstreckungsformulare taktisch klug genutzt, Fachbücher von Peter MockDas Fachbuch "Die neuen Zwangsvollstreckungsformulare taktisch klug genutzt" bietet eine umfassende Analyse der aktuellen Änderungen in der Zwangsvollstreckungsformular-Verordnung, die am 01.09.2024 in Kraft treten. Autor Peter Mock erläutert die neuen Anforderungen und Herausforderungen, die mit den überarbeiteten Formularen einhergehen. Die Leserinnen und Leser erhalten wertvolle Einblicke in die praktische Handhabung der Formulare, die durch ihre umfangreiche Gestaltung und Vielzahl an Ankreuzfeldern oft unübersichtlich sind. Das Buch zielt darauf ab, Anwenderinnen und Anwendern zu helfen, potenzielle Fehler zu vermeiden und die neuen Formulare effizient zu nutzen. Es bietet praktische Antworten und Lösungsvorschläge, um die Mehrarbeit, die durch die neuen Vorgaben entsteht, zu bewältigen. Dieses Werk ist ein unverzichtbares Hilfsmittel für alle, die im Bereich der Zwangsvollstreckung tätig sind und sich auf die bevorstehenden Änderungen vorbereiten möchten.85,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?, Fachbücher von Alex HammerschmidtDas Fachbuch "Inwieweit können Exchange Traded Funds (ETFs) für die Ruhestandsplanung genutzt werden?" bietet eine umfassende Analyse der Rolle von ETFs in der Rentenplanung. Verfasst von Alex Hammerschmidt untersucht die Bachelorarbeit die Eignung von ETFs als Anlageinstrument für die Altersvorsorge. Zunächst wird das aktuelle Rentensystem in Deutschland kritisch beleuchtet, gefolgt von einer detaillierten Abgrenzung zwischen passiven und aktiven Anlagestrategien. Die Funktionsweise von ETFs wird erläutert, und es werden wichtige Aspekte für Anleger vor einer Investition in ETFs behandelt. Zudem werden verschiedene Anlagestrategien vorgestellt und deren historische Renditen und Performances miteinander verglichen. Dieses Buch richtet sich an alle, die sich für moderne Anlagemöglichkeiten im Kontext der Ruhestandsplanung interessieren und fundierte Entscheidungen treffen möchten.48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Delock Träger für Speicherlaufwerk Caddy 2,5" / 3,5" gemeinsam genutzt 6,4 cm/8,9 cm HDD (47200)Produktbeschreibung: Delock - Träger für Speicherlaufwerk (Caddy), Gerätetyp: Träger für Speicherlaufwerk (Caddy), Erweiterungseinschübe: 2 x intern - 5,25" Slim Line (13,3 cm Slim Line), Kompatibles Schaltfeld: 1 5,25" Slim Line (13,3 cm Slim Line), Kompatibilität mit Festplattenlaufwerk-Formfaktor: 2,5" / 3,5" gemeinsam genutzt (6,4 cm/8,9 cm gemeinsam genutzt)29,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie kann Vermögensverwertung zur Tilgung von Schulden oder zur Finanzierung von Investitionen genutzt werden?
Vermögensverwertung bedeutet, Vermögensgegenstände wie Immobilien oder Wertpapiere zu verkaufen, um Geld zu erhalten. Dieses Geld kann dann genutzt werden, um Schulden zu tilgen oder neue Investitionen zu finanzieren. Durch die Verwertung von Vermögen kann man also seine finanzielle Situation verbessern und seine Ziele erreichen. **
Ähnliche Suchbegriffe für Genutzt
-
Intel Träger für Speicherlaufwerk (Caddy) - 2,5" / 3,5" gemeinsam genutzt (6,4 cm/8,9, SSD + Festplatte ZubehörDer Träger für Speicherlaufwerk (Caddy) von Intel ist eine vielseitige Lösung zur Unterstützung von 2,5" und 3,5" Festplattenlaufwerken. Dieses Produkt ermöglicht eine einfache Integration und den Austausch von Speicherlaufwerken in kompatiblen Systemen. Der Caddy ist so konzipiert, dass er Hot-Swap-fähig ist, was bedeutet, dass Benutzer Laufwerke ohne das Herunterfahren des Systems wechseln können. Dies erhöht die Flexibilität und Effizienz bei der Verwaltung von Speicherressourcen. Der Träger ist mit einer Vielzahl von Systemen kompatibel und bietet eine robuste Konstruktion, die für eine zuverlässige Leistung sorgt. Die Installation erfolgt werkzeuglos, was die Handhabung weiter vereinfacht. Der Caddy wird mit den notwendigen Schrauben geliefert, um eine sichere Befestigung der Laufwerke zu gewährleisten. - Hot-Swap-fähig für einfachen Laufwerkwechsel ohne Systemausfall - Kompatibel mit 2,5" und 3,5" Festplattenlaufwerken - Werkzeuglose Installation für einfache Handhabung - Robuste Konstruktion für zuverlässige Leistung.28,22 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
ASUS N4500/8 GB/256 SSD/15,6 FHD-Touchscreen/gemeinsam genutzt/Freedos (256 GB, M.2), SSDDer ASUS ExpertCenter E1 AiO E1600WKAT-BMR300M ist ein leistungsstarker All-in-One-PC, der mit einem 15,6 Zoll grossen Full HD-Touchscreen ausgestattet ist. Mit einer Auflösung von 1920 x 1080 Pixeln bietet er eine klare und lebendige Darstellung von Inhalten. Angetrieben von einem Intel Celeron N-Prozessor mit einer Taktfrequenz von 1,1 GHz und 8 GB DDR4-SDRAM gewährleistet dieser PC eine flüssige Leistung für alltägliche Anwendungen. Die integrierte 256 GB SSD sorgt für schnelle Boot- und Ladezeiten, während die Intel UHD Graphics für eine ansprechende Grafikdarstellung sorgt. Mit einer Vielzahl von Anschlüssen, darunter USB und HDMI, ist der ExpertCenter E1 vielseitig einsetzbar und eignet sich ideal für den Einsatz im Büro oder zu Hause. Die integrierte Kamera und die Lautsprecher runden das Paket ab und machen ihn zu einer praktischen Lösung für Videokonferenzen und Multimedia-Anwendungen. - Full HD Touchscreen für interaktive Nutzung - Schnelle SSD mit 256 GB für hohe Leistung - Intel Celeron N-Prozessor für effiziente Verarbeitung - Vielseitige Anschlussmöglichkeiten für externe Geräte.643,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ASUS CORE 5 210H/8 GB/512 SSD/GEMEINSAM GENUTZT/WIN11PRO (512 GB, 8 GB), PC, GrauDer ASUS ExpertCenter P500 SFF ist ein leistungsstarker PC, der für verschiedene Anwendungen konzipiert wurde. Ausgestattet mit einem Intel Core i5 210H Prozessor und 8 GB DDR5-SDRAM bietet er eine solide Leistung für alltägliche Aufgaben sowie für anspruchsvollere Anwendungen. Die 512 GB SSD sorgt für schnelle Ladezeiten und ausreichend Speicherplatz für Dokumente, Anwendungen und Multimedia-Inhalte. Mit integriertem Intel-Grafikchip eignet sich dieser PC sowohl für Büroarbeiten als auch für leichte grafische Anwendungen. Das kompakte Small Form Factor (SFF) Gehäuse ermöglicht eine platzsparende Aufstellung, während Windows 11 Pro als Betriebssystem eine benutzerfreundliche und moderne Oberfläche bietet. Der P500 ist zudem mit verschiedenen USB-Anschlüssen und WLAN ausgestattet, was die Konnektivität erleichtert und die Nutzung von Peripheriegeräten vereinfacht. - Intel Core i5 210H Prozessor für hohe Leistung - 512 GB SSD für schnelle Datenzugriffe - Kompaktes SFF-Gehäuse für platzsparende Nutzung - Windows 11 Pro für moderne Benutzererfahrung.995,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
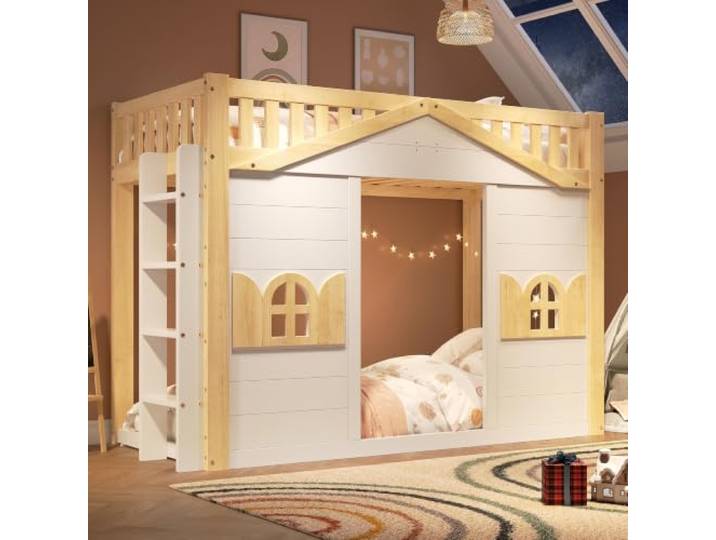
YAIXBNG Etagenbett, Hochbett, Kinderbett, Holzbett, Hausbett 90x200cm, Fenster-Form, darunter als Bett oder als Aktivitätsbereich genutzt, weiß+NaturfarbeYAIXBNG Etagenbett, Hochbett, Kinderbett, Holzbett, Hausbett 90x200cm, Fenster-Form, darunter als Bett oder als Aktivitätsbereich genutzt, weiß+Naturfarbe. Das untere Bett ist ein magischer Ort, der zwei Funktionen in einem erfüllt und nahtlos zwischen Schlafen und Spielen wechselt. Tagsüber ein Spielbereich, nachts ein gemütliches Nest zum Träumen. Das Bett ist flexibel gestaltet: Entfernt man die Bettwäsche, verwandelt es sich im Handumdrehen in eine geräumige Spielecke, eine Leseecke oder ein privates Wohnzimmer. Das Bett ist mit einem stabilen Holzrahmen und MDF-Platten gefertigt und vereint Robustheit mit Umweltfreundlichkeit. Wir möchten Kindern ein gesundes Umfeld bieten. Der Hauptrahmen besteht aus Kiefernholz, das für seine Stärke, seine natürliche Maserung und seine hohe Belastbarkeit bekannt ist und so die Langlebigkeit des Bettes gewährleistet. Einfach umbaubar und somit für jede Raumaufteilung geeignet. Wir wissen, dass jede Familie individuelle Raumaufteilungen hat, deshalb haben wir eine speziell entwickelte, austauschbare Leiter entworfen: Flexible Installation: Die Leiter kann beliebig zwischen der linken und rechten Seite des Bettes ausgetauscht werden. Ob Eingangsrichtung, Fensterposition oder Kleiderschrankplatzierung – Sie müssen nicht die gesamte Raumgestaltung ändern, um das Bett unterzubringen. Dieses Bett besticht durch ein kleines schönes Fenster. Das Fenster regt die Fantasie der Kinder an und verwandelt ihren Schlafplatz in ein magisches Baumhaus oder Schloss, das sie auf wundersame Abenteuer entführt. Wir möchten die Montage so einfach wie möglich gestalten und komplexe Prozesse in ein unkompliziertes, modulares Erlebnis verwandeln: Alle Teile sind vollständig nummeriert: Jede Schraube, jede Seitenwand, jeder Querträger ist an seinem jeweiligen Platz deutlich gekennzeichnet. Sollten Sie während der Installation Fragen haben, können Sie sich jederzeit an uns wenden. Farbe:Weiß+naturfarbe335,98 €*Versand: 59,99 €Sichere Weiterleitung zum Anbieter
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.