Domain kredit-für-jedermann.de kaufen?
Wir ziehen mit dem Projekt
kredit-für-jedermann.de um.
Sind Sie am Kauf der Domain
kredit-für-jedermann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-für-jedermann.de kaufen?
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Qualitätskontrolle
Top-Angebote
Produkte zum Begriff Qualitätskontrolle:

-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Wie buche ich Zinsen für Darlehen?
Um Zinsen für Darlehen zu buchen, musst du zunächst die Zinsberechnungsmethode festlegen, z.B. einfach oder zusammengesetzt. Anschließend musst du den Zinssatz und den Zeitraum für die Zinsberechnung bestimmen. Danach berechnest du die Zinsen und buchst sie als Zinserträge oder Zinsaufwendungen, je nachdem ob du der Kreditgeber oder Kreditnehmer bist. Vergiss nicht, die Zinsen regelmäßig zu verbuchen, um die Genauigkeit deiner Finanzberichte sicherzustellen. **
Top-Angebote
Produkte zum Begriff Qualitätskontrolle:
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
Ähnliche Suchbegriffe für Qualitätskontrolle
-
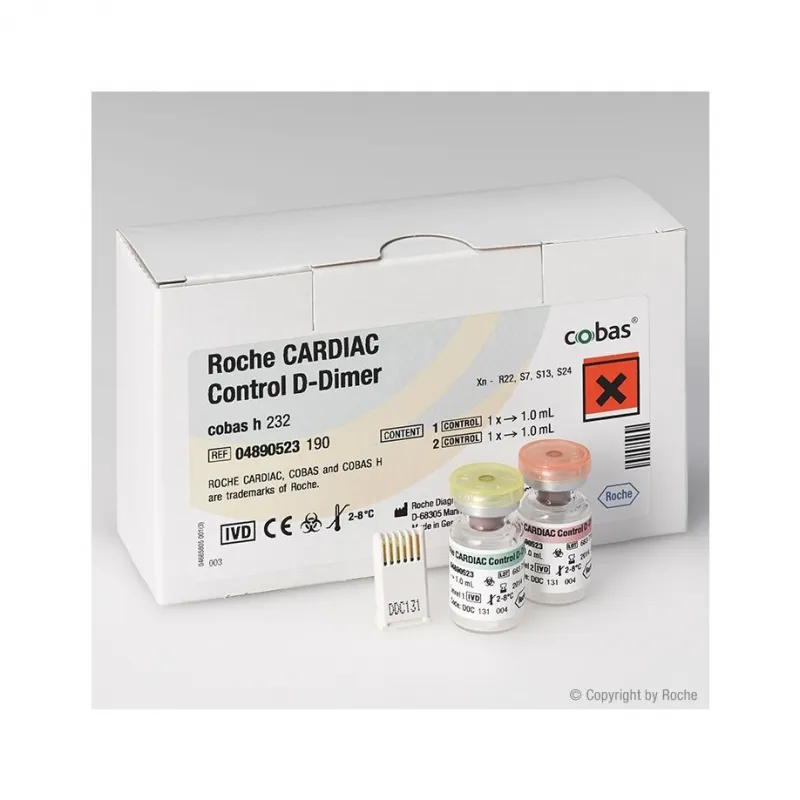
Roche Diagnostik Roche CARDIAC Control D-Dimer – Qualitätskontrolle für cobas h 232 (2 x 1 ml) 04890523190.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-tabelle-wrapper { overflow-x: auto; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmale-box { background: #f9f9f9; padding: 16px 20px; border-left: 4px solid rgb(46, 125, 50); } Roche CARDIAC Control D-Dimer – Qualitätskontrolle für cobas h 232, 2 × 1 ml Die Roche CARDIAC Control D-Dimer ist die Flüssigkontrolle für den D-Dimer-Test auf dem cobas h 232 . Sie wird zusammen mit dem Roche CARDIAC D-Dimer Teststreifen eingesetzt und prüft Richtigkeit und Präzision der Messung. Die Packung enthält zwei lyophilisierte Kontrollen auf Humanserumbasis: Level I im niedrigen und Level II im erhöhten Konzentrationsbereich. So lässt sich nachweisen, dass das System sowohl unauffällige als auch erhöhte D-Dimer-Werte richtig wiedergibt. Bei der Abklärung von Thrombose und Lungenembolie hängt die Entscheidung oft an einem einzelnen Messwert. Umso wichtiger ist der Beleg, dass Teststreifen, Probenauftrag und Gerät zusammen korrekt arbeiten. Die Kontrolle wird mit destilliertem oder entionisiertem Wasser aufgelöst und danach wie eine Vollblutprobe gemessen, mit demselben Volumen und derselben Pipette. Der beiliegende Code-Chip überträgt Sollwerte und Sollwertbereiche der Charge an das cobas h 232, das Gerät ordnet das Ergebnis selbst ein. Angesetzte Kontrolle muss nicht am selben Tag verbraucht werden: Sie lässt sich in der Originalflasche einfrieren und über mehrere Wochen weiterverwenden, was den Einsatz auch bei wenigen D-Dimer-Messungen wirtschaftlich macht. Für die tägliche Prüfung der Geräteoptik gibt es zusätzlich die Roche CARDIAC IQC Kontrollstreifen . Kontrollintervalle und Korrekturmaßnahmen legt jedes Labor nach den geltenden Vorschriften und dem eigenen Qualitätsmanagement fest. Das Produkt ist ein In-vitro-Diagnostikum für den professionellen Gebrauch. Produktmerkmale im Überblick: Zwei Level in einer Packung: Kontrolle im niedrigen und im erhöhten Bereich. Nah an der Patientenprobe: Humanserum mit Fragmenten von humanem D-Dimer. Handhabung wie eine Vollblutprobe: Gleiches Volumen, gleiche Pipette, gleicher Ablauf. Automatische Bewertung: Der Code-Chip liefert dem Gerät die Sollwertbereiche der Charge. Wirtschaftlich bei geringer Testfrequenz: Angesetzte Kontrolle wird eingefroren und mehrfach verwendet. Prüft den ganzen Messvorgang: Teststreifen, Probenauftrag und Gerät in einem Durchgang. Passend zum System: Abgestimmt auf den Roche CARDIAC D-Dimer Test und das cobas h 232. Technische Daten Verwendungszweck Qualitätskontrolle des Roche CARDIAC D-Dimer Tests auf dem cobas h 232 Packungsinhalt 1 Flasche Level I, 1 Flasche Level II (jeweils lyophilisiert, für 1,0 ml), 1 Code-Chip Konzentrationsstufen Level I: niedrig; Level II: erhöht (Sollwerte chargenspezifisch, im Code-Chip hinterlegt) Matrix Humanserum, lyophilisiert Aktiver Bestandteil Fragmente mit humanem D-Dimer Rekonstitution Genau 1,0 ml destilliertes oder entionisiertes Wasser je Flasche, 15 Minuten verschlossen stehen lassen Probenvolumen 150 µl Haltbarkeit rekonstituiert 24 Stunden bei 2–25 °C; 6 Wochen bei −20 °C Einfrierzyklen Bis zu 5-mal in der Originalflasche Lagerung ungeöffnet 2–8 °C Haltbarkeit Siehe Verpackung Zusätzlich benötigt Roche CARDIAC D-Dimer Teststreifen, Roche CARDIAC Pipettes (150 µl), cobas h 232, destilliertes oder entionisiertes Wasser Klassifizierung In-vitro-Diagnostikum mit CE-Kennzeichnung, für den professionellen Gebrauch Hersteller Roche Diagnostics GmbH Anwendung Geben Sie genau 1,0 ml destilliertes oder entionisiertes Wasser in die Flasche und lösen Sie den Inhalt sorgfältig. Lassen Sie die verschlossene Flasche 15 Minuten stehen und mischen Sie anschließend sorgfältig, ohne dass Schaum entsteht. Legen Sie bei einer neuen Charge den Code-Chip ein, wenn das Gerät dazu auffordert, und vergleichen Sie die Chargennummer im Display mit dem Aufdruck92,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie buche ich Zinsen für Darlehen?
Um Zinsen für Darlehen zu buchen, musst du zunächst die Zinsberechnungsmethode festlegen, z.B. einfach oder zusammengesetzt. Anschließend musst du den Zinssatz und den Zeitraum für die Zinsberechnung bestimmen. Danach berechnest du die Zinsen und buchst sie als Zinserträge oder Zinsaufwendungen, je nachdem ob du der Kreditgeber oder Kreditnehmer bist. Vergiss nicht, die Zinsen regelmäßig zu verbuchen, um die Genauigkeit deiner Finanzberichte sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.